Domain kreditkartenmarkt.de kaufen?
Wir ziehen mit dem Projekt
kreditkartenmarkt.de um.
Sind Sie am Kauf der Domain
kreditkartenmarkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditkartenmarkt.de kaufen?
Wie haben sich traditionelle Banken angesichts der zunehmenden Konkurrenz von Online-Banken und Fintech-Unternehmen entwickelt?
Traditionelle Banken haben begonnen, ihre digitalen Angebote zu verbessern, um mit Online-Banken und Fintech-Unternehmen zu konkurrieren. Sie haben auch verstärkt in Technologie investiert, um effizienter zu werden und ihren Kunden bessere Dienstleistungen anzubieten. Einige traditionelle Banken haben auch Partnerschaften mit Fintech-Unternehmen geschlossen, um innovative Lösungen anzubieten. **
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **

Ähnliche Suchbegriffe für Fintech-Kooperationen
Top-Angebote
Produkte zum Begriff Fintech-Kooperationen:
-
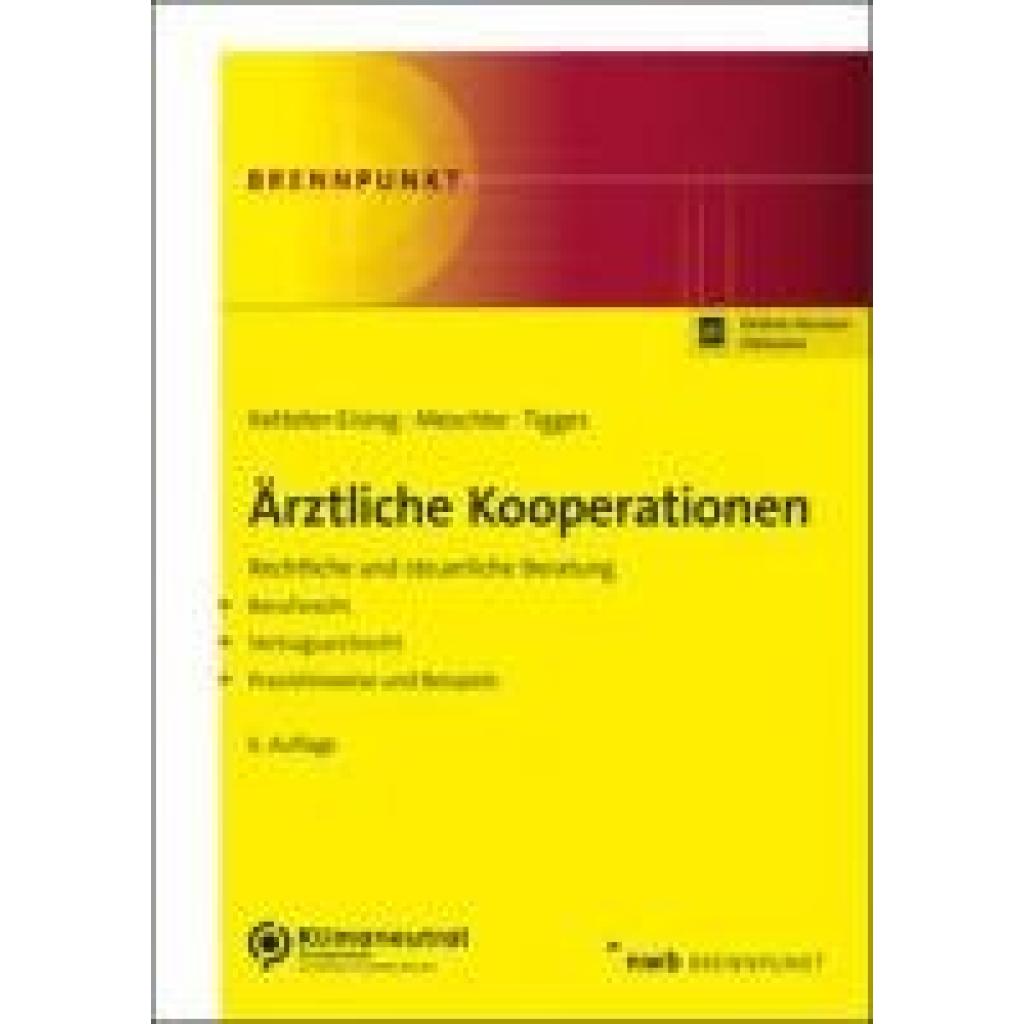
Ketteler-Eising:Ärztliche Kooperationen, Ratgeber von Thomas Ketteler-Eising, Gerrit Tigges, Andreas MeschkeDer Ratgeber "Ärztliche Kooperationen" von Thomas Ketteler-Eising bietet eine umfassende Analyse der sich verändernden rechtlichen Rahmenbedingungen für ärztliche Kooperationen. In den letzten Jahren haben sich die gesetzlichen Vorgaben erheblich gewandelt, was sowohl Chancen als auch Herausforderungen für medizinische Fachkräfte mit sich bringt. Der Autor beleuchtet die Liberalisierungen, die die Gründung von Kooperationen erleichtern, und thematisiert gleichzeitig die restriktiven Aspekte des vertragsärztlichen Zulassungsrechts. Die Komplexität der rechtlichen Landschaft, die verschiedene Rechtsgebiete wie Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht und Steuerrecht umfasst, erfordert fundierte Kenntnisse und eine präzise Beratung. Diese Neuauflage des Ratgebers berücksichtigt aktuelle Entwicklungen und bietet wertvolle Informationen für alle, die sich mit der Gründung und dem Betrieb von überörtlichen Berufsausübungsgemeinschaften, Organisationsgemeinschaften oder Medizinischen Versorgungszentren auseinandersetzen.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fintech Aluminium-Gewindebogen für Rohr 32mm 90GradGewinderohrbogen-IEC 90° nach DIN EN 61386-1 / DIN EN 61386-21, mit einseitig aufgeschraubter Muffe und Anschlussgewinde, zur Herstellung von geschraubten 90° Eckverbindungen von Gewinderohren-IEC, seewasserbeständig und hohe Korrosionsbeständigkeit. für Gewinderohr-IEC : IEGR ... AL Abmessungen (ca. Maße) für Rohr-Ø : 32 mm Innen-Ø Di : 29 mm Materialstärke t : 1,5 mm Innenradius Ri : 90 mm Anschlussgewinde : M 32x1,5 Klassifizierung : 4456 für schwere mechanische Beanspruchung Oberfläche : gepresst / pressblank Werkstoff : Aluminiumlegierung, Werkstoff-Nr. 3.3206 EN AW-6060 T532,25 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter



-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den Entwicklungen in der Finanzbranche Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Hera **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um den sich verändernden Finanzlandschaften gerecht zu werden und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bessere Dienstleistungen **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den neuen Entwicklungen Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Herausforderungen stellt. **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um die Entstehung neuer Finanzprodukte und -dienstleistungen zu unterstützen und gleichzeitig die Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bess **
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um die wachsende Bedeutung von Finanzinnovationen zu berücksichtigen und gleichzeitig die Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bessere Dien **
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die Regulierung des Finanzsektors?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die Regulierung des Finanzsektors musste sich an die neuen Entwicklungen anpassen, um die Stabilität des Finanzsystems zu gewährleisten und Verbraucher zu schützen. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der jedoch auch neue Herausforderungen in Bezug auf Regulierung und Risikomanagement **
Top-Angebote
Produkte zum Begriff Fintech-Kooperationen:
-
Kontexte - Konflikte - Kooperationen, Fachbücher von Andreas Wehrmeyer, Vlasta ReittererováDas Buch "Kontexte - Konflikte - Kooperationen" von der tschechischen Musikwissenschaftlerin Vlasta Reittererová bietet eine umfassende Analyse der böhmischen und tschechischen Musik des 19. und 20. Jahrhunderts. Es behandelt zentrale Themen wie die tschechische Nationalromantik und die künstlerischen Entwicklungen während der Prager Zwischenkriegszeit. Die Autorin beleuchtet die Werke bedeutender Komponisten wie Viktor Ullmann und Hanns Schimmerling und untersucht die institutionellen sowie rezeptionsgeschichtlichen Aspekte, die die Musikszene dieser Zeit prägten. Reittererová geht über eine einseitige Betrachtung hinaus und betrachtet die komplexen kulturellen Wechselwirkungen zwischen verschiedenen sozialen und nationalen Milieus, einschliesslich tschechischer, deutschböhmischer und jüdischer Einflüsse. Ihr Ansatz ermöglicht es, die Musikgeschichte Böhmens als eine vielschichtige Konfliktgeschichte zu verstehen, die tiefere kulturhistorische Zusammenhänge aufzeigt.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fintech Endtülle für Rohr 63mm lichtgrauEndtülle, mit gleich langem Innen- und Aussenschenkel, zum Aufstecken auf Elektroinstallationsrohre nach DIN EN 60423 / IEC 423 und andere Rohre mit gleichen Aussendurchmessern, zum Schutz der Kabel beim Auslass / Kabelzug, halogenhaltig. In persönlichen Gefährdungsbereichen ist die Endtülle anzubringen. Abmessungen (ca. Maße) für Rohr-Ø : 63 mm Einsatztemperaturbereich : 0° bis 50°C Farbton : silbergrau RAL : 7001 (ähnlich) Werkstoff : Polyvinylchlorid, weich (PVC, weich)7,12 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising:Ärztliche Kooperationen, Ratgeber von Thomas Ketteler-Eising, Gerrit Tigges, Andreas MeschkeDer Ratgeber "Ärztliche Kooperationen" von Thomas Ketteler-Eising bietet eine umfassende Analyse der sich verändernden rechtlichen Rahmenbedingungen für ärztliche Kooperationen. In den letzten Jahren haben sich die gesetzlichen Vorgaben erheblich gewandelt, was sowohl Chancen als auch Herausforderungen für medizinische Fachkräfte mit sich bringt. Der Autor beleuchtet die Liberalisierungen, die die Gründung von Kooperationen erleichtern, und thematisiert gleichzeitig die restriktiven Aspekte des vertragsärztlichen Zulassungsrechts. Die Komplexität der rechtlichen Landschaft, die verschiedene Rechtsgebiete wie Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht und Steuerrecht umfasst, erfordert fundierte Kenntnisse und eine präzise Beratung. Diese Neuauflage des Ratgebers berücksichtigt aktuelle Entwicklungen und bietet wertvolle Informationen für alle, die sich mit der Gründung und dem Betrieb von überörtlichen Berufsausübungsgemeinschaften, Organisationsgemeinschaften oder Medizinischen Versorgungszentren auseinandersetzen.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie haben sich traditionelle Banken angesichts der zunehmenden Konkurrenz von Online-Banken und Fintech-Unternehmen entwickelt?
Traditionelle Banken haben begonnen, ihre digitalen Angebote zu verbessern, um mit Online-Banken und Fintech-Unternehmen zu konkurrieren. Sie haben auch verstärkt in Technologie investiert, um effizienter zu werden und ihren Kunden bessere Dienstleistungen anzubieten. Einige traditionelle Banken haben auch Partnerschaften mit Fintech-Unternehmen geschlossen, um innovative Lösungen anzubieten. **
-
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den Entwicklungen in der Finanzbranche Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Hera **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um den sich verändernden Finanzlandschaften gerecht zu werden und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bessere Dienstleistungen **
Ähnliche Suchbegriffe für Fintech-Kooperationen
-
Fintech Aluminium-Gewindebogen für Rohr 32mm 90GradGewinderohrbogen-IEC 90° nach DIN EN 61386-1 / DIN EN 61386-21, mit einseitig aufgeschraubter Muffe und Anschlussgewinde, zur Herstellung von geschraubten 90° Eckverbindungen von Gewinderohren-IEC, seewasserbeständig und hohe Korrosionsbeständigkeit. für Gewinderohr-IEC : IEGR ... AL Abmessungen (ca. Maße) für Rohr-Ø : 32 mm Innen-Ø Di : 29 mm Materialstärke t : 1,5 mm Innenradius Ri : 90 mm Anschlussgewinde : M 32x1,5 Klassifizierung : 4456 für schwere mechanische Beanspruchung Oberfläche : gepresst / pressblank Werkstoff : Aluminiumlegierung, Werkstoff-Nr. 3.3206 EN AW-6060 T532,25 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Fintech Aluminium-Muffe Gewinde für Gewinderohr 16mmGewindemuffe-IEC nach DIN EN 61386-1 / DIN EN 61386-21, zur Herstellung von geschraubten geraden Stoßstellenverbindungen von Gewinderohren sowie zur Verbindung von Gewinderohr und Gewinderohrbogen 90°. für Gewinderohr-IEC : IEGR ... AL für Gewinderohrbogen-IEC 90° : IEGB ... AL Abmessungen (ca. Maße) für Rohr-Ø : 16 mm Länge : 27 mm Oberfläche : gepresst / pressblank Werkstoff : Aluminiumlegierung, Werkstoff-Nr. 3.3206 EN AW 6060 T661,54 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den neuen Entwicklungen Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Herausforderungen stellt. **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um die Entstehung neuer Finanzprodukte und -dienstleistungen zu unterstützen und gleichzeitig die Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bess **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um die wachsende Bedeutung von Finanzinnovationen zu berücksichtigen und gleichzeitig die Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bessere Dien **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die Regulierung des Finanzsektors?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die Regulierung des Finanzsektors musste sich an die neuen Entwicklungen anpassen, um die Stabilität des Finanzsystems zu gewährleisten und Verbraucher zu schützen. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der jedoch auch neue Herausforderungen in Bezug auf Regulierung und Risikomanagement **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.